費用・制度・契約
多汗症の医療費控除は使える?塗り薬・脇ボトックス・ミラドライの扱いと戻る税金を申告前に確認
公開:2026-11-01 / 原稿確認:2026年11月1日 / 運営:AI Mediaz
広告リンクを掲載する場合は、該当箇所にPR(広告)と明記します。
最終確認日:2026年11月1日|医師・税理士の監修ではありません。税の個別判断は税務署または税理士に、治療の判断は医師にご確認ください。
この記事の結論
- 保険診療の多汗症治療(診察料、エクロックゲル・ラピフォートワイプ・アポハイドローションなどの処方薬、脇のボトックス注射)は、国税庁の「治療又は療養に必要な費用」に当たるため、医療費控除の計算に入れられます。
- 医薬部外品・化粧品の市販制汗剤は医薬品ではないので対象外。ミラドライなど自由診療は「治療目的か」がポイントで、迷ったら領収書と診療内容を持って税務署に確認します。
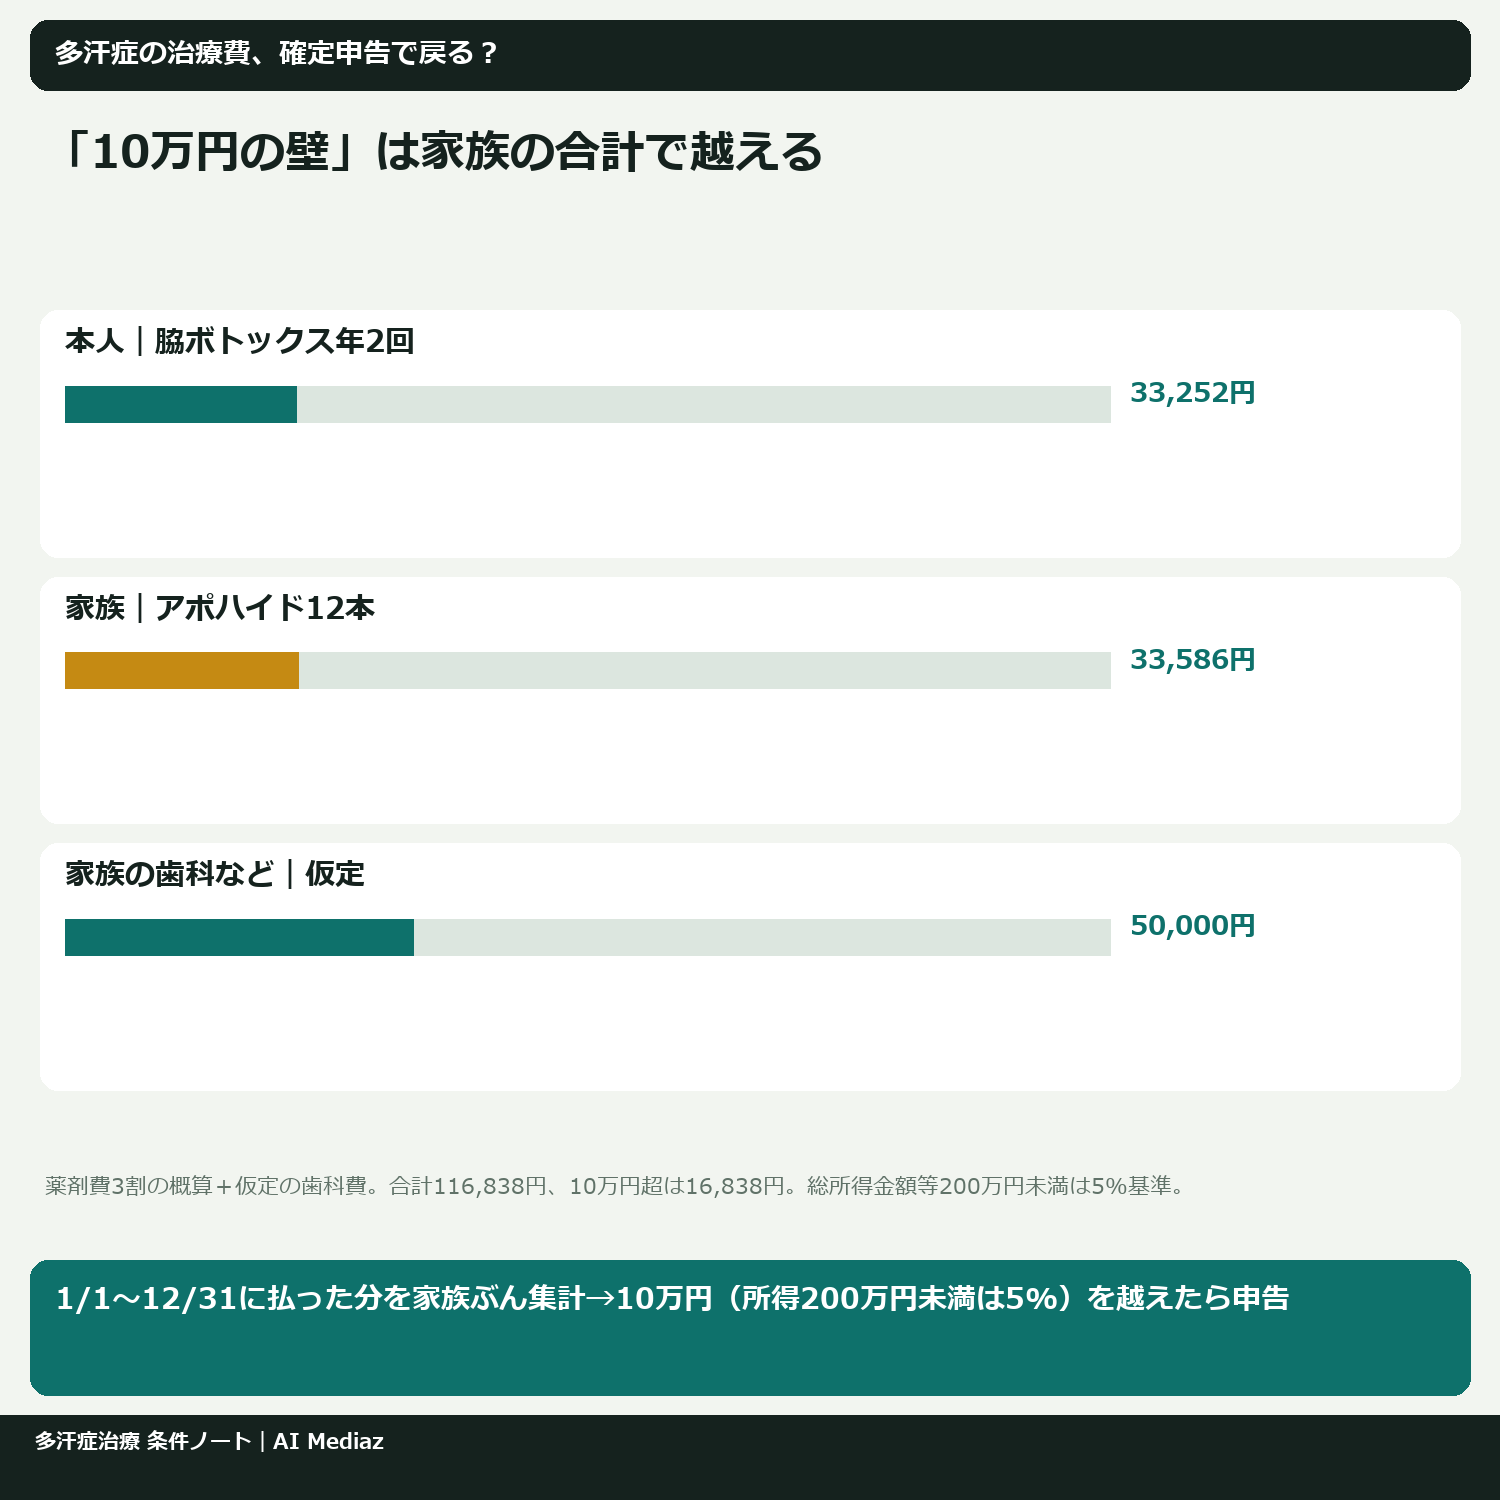
- 控除は「1月1日〜12月31日に払った額(保険金などで補てんされた分を除く)−10万円(総所得金額等200万円未満の人はその5%)」で、上限は200万円。多汗症の治療だけでは10万円に届かないことも多いので、同じ家計の家族の医療費と合算して判断します。
多汗症の医療費控除は対象になる?まず国税庁の基準を確認
医療費控除は、医師の診療や治療の対価、治療や療養に必要な医薬品の購入代などを、所得から差し引ける制度です(国税庁 No.1122)。ただし、その病状に応じて一般的に支出される水準を大きく超える部分は対象になりません。
保険診療で受けた多汗症の治療は、この「医師による治療の対価」に当たると考えられます。一方、健康診断の費用、予防や健康増進のための医薬品、容姿を美化する目的の整形手術などは対象外の例とされています。判断の軸は「治療・療養のためか、予防・美容のためか」です。
なお、どの治療が保険診療かの区分は 保険診療と自由診療の確認 に、薬ごとの3割負担の目安は 多汗症で保険適用の飲み薬・塗り薬・脇ボトックスの一覧 にまとめています。この記事は「その支払いを確定申告でどう扱うか」に絞って解説します。
多汗症の治療費、どれが医療費控除の対象?早見表
| 支払いの内容 | 医療費控除 | 判断のポイント |
|---|---|---|
| 皮膚科の初診料・再診料・検査料(保険診療) | 対象 | 医師の診療の対価 |
| 処方された塗り薬(エクロックゲル、ラピフォートワイプ、アポハイドローションなど)の薬局での支払い | 対象 | 治療に必要な医薬品 |
| 処方された飲み薬(抗コリン薬・漢方薬など) | 対象 | 同上 |
| 脇のボトックス注射(重度の原発性腋窩多汗症の保険診療) | 対象 | 医師の治療の対価。薬剤費も窓口負担に含まれる |
| 脇以外のボトックスなど、自由診療の注射 | 要確認 | 治療目的なら対象になりうる。税務署で確認 |
| ミラドライなど自由診療の機器治療 | 要確認 | 同上。「美容目的」と扱われる内容は対象外 |
| 通院の電車・バス代 | 対象 | 治療に直接必要な交通費。日付・区間・金額をメモ |
| 通院のタクシー代 | 原則対象外 | 電車・バスが使えないなどの事情があれば対象 |
| 自家用車のガソリン代・駐車場代 | 対象外 | 国税庁が対象外と明示 |
| 市販の制汗剤(医薬部外品・化粧品) | 対象外 | 医薬品ではない |
| 市販の医薬品(第1〜3類) | 内容しだい | 治療目的なら通常の控除、対象品ならセルフメディケーション税制も選べる |
「要確認」は、国税庁が多汗症の自由診療に個別に答えた資料を見つけられなかったため断定していません。
脇ボトックスや保険の塗り薬は医療費控除でいくら計算に入る?
医療費控除に入れるのは「実際に窓口や薬局で払った金額」です。保険が負担した7割は入りません。厚生労働省の薬価基準(令和8年11月1日適用のリスト)で確認できた薬価から、薬剤費の3割だけを計算すると次のとおりです。
| 薬(薬価基準の規格) | 薬価 | 計算の前提(仮定) | 3割の目安 | 1年分の目安 |
|---|---|---|---|---|
| ボトックス注用100単位 | 55,420円/1瓶 | 1回1瓶×年2回 | 1回 約16,630円 | 約33,250円 |
| アポハイドローション20% | 539.90円/1g | 18mL(17.28g)を月1本 | 1本 約2,800円 | 約33,590円 |
| ラピフォートワイプ2.5% | 242.30円/1包 | 月30包 | 約2,180円 | 約26,170円 |
| エクロックゲル5% | 238.40円/1g | 20gを月1本 | 1本 約1,430円 | 約17,170円 |
(参考:ボトックス注用50単位は31,531円/1瓶。アポハイドローションは手のひらの多汗症の薬で、詳しくは アポハイドローションの解説 へ)
薬剤費だけの概算で、実際は診察料・処方料・調剤料なども加わるため、申告には必ず領収書の金額を使います。「月1本」「年2回」は計算のための仮定で、処方量や間隔は医師が決めます。多汗症の保険診療だけで年10万円を超える人は多くないため、次の「家族の合算」が大事になります。
多汗症の医療費控除は家族の分も合算できる?
できます。自分と「生計を一にする」配偶者やその他の親族のために支払った医療費は、まとめて1人の申告に入れられます(国税庁 No.1120)。
本人の脇ボトックス、家族の塗り薬・歯科・風邪の受診などを、同じ年の分として合計できます。所得税は税率が高い人ほど同じ控除額で戻る額が大きくなるため、共働きならどちらの申告にまとめるかも比べる価値があります。迷うときは税務署に相談してください。
2026年分はいつからいつまでの支払いが対象?
対象は、その年の1月1日から12月31日までに実際に支払った分です。診療を受けた日ではなく支払った日で決まり、未払いの分は支払った年の対象になります(国税庁 No.1120)。
2026年分であれば、2026年1月1日〜12月31日に払った治療費を集計し、2027年に申告します。所得税の確定申告期間は翌年2月16日〜3月15日で、2026年分は2027年2月16日(火)〜3月15日(月)です(3月15日は国税庁「主な国税の納期限」に記載。税務署の相談会場の日程は国税庁の案内で確認してください)。
会社員などで税金が源泉徴収されている人の還付申告は、翌年1月1日から5年間提出できます(国税庁 No.2030)。去年以前の分で申告し忘れたものも、5年以内ならさかのぼれます。
医療費控除で戻る税金はいくら?年間の自己負担例で試算
控除額は「(支払った医療費−保険金などで補てんされた額)−10万円」で、上限は200万円です。その年の総所得金額等が200万円未満の人は、10万円の代わりに総所得金額等の5%を引きます(国税庁 No.1120)。
戻る所得税の目安は「控除額×所得税率」、これに復興特別所得税(所得税額の2.1%)が加わります。住民税(所得割の標準税率10%)も翌年度に軽くなるのが一般的で、下の表では目安として載せています。
| ケース(1年分の支払い) | 合計 | 控除額 | 所得税率10%の人 | 所得税率20%の人 | 住民税の目安(10%) |
|---|---|---|---|---|---|
| A 本人の脇ボトックス年2回だけ | 33,252円 | 0円 | 0円 | 0円 | 0円 |
| B Aに家族のアポハイド12本を合算 | 66,838円 | 0円 | 0円 | 0円 | 0円 |
| C Bに家族の歯科など5万円(仮)を合算 | 116,838円 | 16,838円 | 約1,720円 | 約3,440円 | 約1,680円 |
| D 自由診療20万円(仮の金額)+通院の電車代1万円(仮)※対象と認められた場合 | 210,000円 | 110,000円 | 約11,230円 | 約22,460円 | 11,000円 |
| E 総所得金額等150万円の人がCと同じ額 | 116,838円 | 41,838円 | —(この所得なら税率5%:約2,140円) | — | 約4,180円 |
※所得税の欄は復興特別所得税を含む。総所得金額等150万円の人は課税所得が195万円以下になるため、所得税率は5%で計算しています。薬剤費は3割負担の概算で、診察料などは含まない。Dの20万円は計算のための仮の金額で、実際の料金ではありません。
10万円を超えた分にしか効かないので、あきらめる前に家族全員の領収書を集めましょう。また、源泉徴収された所得税より多くは戻りません。自分の税率は、課税所得を国税庁の税率表(No.2260)に当てはめて確認します。
市販の制汗剤は医療費控除やセルフメディケーション税制の対象?
ドラッグストアの制汗剤の多くは「医薬部外品」や「化粧品」です。これらは医薬品ではないため、医療費控除にもセルフメディケーション税制にも入りません。
パッケージに「第1類医薬品」「第2類医薬品」などと書かれた市販薬は、扱いが2通りあります。
- 通常の医療費控除:治療や療養のための医薬品なら対象。予防や健康増進のためのものは対象外。
- セルフメディケーション税制:主にスイッチOTC医薬品などの「対象品」に限られます。健康診断や予防接種などの取り組みをした人が使え、対象品の購入額から12,000円を引いた額(上限88,000円)が控除されます(国税庁 No.1129)。
対象品かどうかは、レシートの対象表示か、厚生労働省の「対象品目一覧」(2026年10月1日時点、毎月更新)で確かめます。当サイトが確認した範囲では、多汗症向けの成分は一覧に見当たりませんでしたが、全件を確かめたわけではないので、購入した商品ごとに確認してください。なお厚生労働省のページには、2027年(令和9年)1月1日施行の対象範囲の見直しに関する資料が載っています。2027年分以降は、その年の対象品目一覧で確かめてください。
なお、セルフメディケーション税制と通常の医療費控除はどちらか一方の選択で、申告した後に切り替えることはできません。病院の治療費が多い年は通常の医療費控除、市販薬だけの年はセルフメディケーション税制、というように、その年の支払いで比べてから選びます。
ミラドライなど自由診療の多汗症治療は医療費控除の対象?
ミラドライは保険適用外の自由診療です(承認内容は miraDry(ミラドライ)の承認内容 で整理しています)。保険が使えないことと、医療費控除の対象かどうかは別の問題です。
国税庁の基準でいえば、医師による治療の対価であれば対象になりえます。一方で、容姿を美化する目的の施術は対象外の例とされています。多汗症の自由診療は、その線引きが一律には決まっていない領域です。
迷ったときは、次のものをそろえて税務署(または税理士)に確認するのが確実です。
- 医療機関の領収書(施術名・金額・日付が分かるもの)
- 多汗症の診断を受けたことが分かる書類(診療明細書や、必要なら診断書)
- 見積書や同意書など、治療目的であることが分かる資料
控除の可否で治療を選ぶのではなく、まず医師と治療方針を決め、そのうえで税の扱いを確認する順番をおすすめします。
医療費控除の申告は何をすればいい?5つのステップ
- 領収書を集める:皮膚科・薬局・家族の受診分まで、1月1日〜12月31日の支払い分。通院の電車・バス代は日付・区間・金額をメモ。
- 補てんされた額を確認する:医療保険の給付金や高額療養費などで戻った額は、その医療費から差し引きます。
- 合計して10万円(または総所得金額等の5%)を超えるか確認:超えなければ、市販薬の対象品があるかセルフメディケーション税制も比べる。
- 「医療費控除の明細書」を作る:健康保険から届く「医療費のお知らせ(医療費通知)」を添付すると、記入を簡単にできます。
- 確定申告書を提出する:国税庁の「確定申告書等作成コーナー」やe-Taxで作成。領収書は税務署から求められることがあるため5年間保管します。
源泉徴収票は添付不要ですが、作成時に必要なので手元に用意しておきましょう。
PR(広告):事業の帳簿も整理する方へ
医療費控除だけを申告する場合は、国税庁の無料の確定申告書等作成コーナーを利用できます。以下は副業・個人事業の売上や経費の帳簿も整理する方向けの会計ソフトの広告です。医療費控除への対応、対象プランの機能、無料期間終了後の料金、解約条件は公式サイトで確認してください。
チェックリスト:申告前にこれだけ確認
- [ ] 2026年1月1日〜12月31日に「支払った」分だけを集計した
- [ ] 同じ家計の家族の医療費(歯科・眼科・風邪など)も集めた
- [ ] 保険の給付金・高額療養費で戻った額を差し引いた
- [ ] 市販の制汗剤(医薬部外品・化粧品)は入れていない
- [ ] 自由診療分は治療目的が分かる書類をそろえ、迷う分は税務署に確認した
- [ ] セルフメディケーション税制と比べて、どちらか一方を選んだ
- [ ] 領収書を5年間保管する場所を決めた
総額の見通しを立てたいときは、治療費の総額の考え方 や ボトックスの費用と条件 もあわせてご覧ください。
よくある質問
Q1. 多汗症の塗り薬だけでも医療費控除は受けられますか? 処方薬の支払いは対象ですが、控除は年10万円(総所得金額等200万円未満の人はその5%)を超えた部分だけです。塗り薬だけでは届かないことが多いので、家族の医療費と合算して確認してください。
Q2. 脇のボトックス注射は医療費控除の対象ですか? 保険診療として受けた脇のボトックス注射は、医師による治療の対価なので計算に入れられます。入れるのは窓口で実際に払った金額です。
Q3. デオドラントや市販の制汗剤のレシートは使えますか? 医薬部外品や化粧品の制汗剤は医薬品ではないため、通常の医療費控除にもセルフメディケーション税制にも使えません。
Q4. 去年の多汗症の治療費を申告し忘れました。 会社員などで源泉徴収されている人の還付申告は、翌年1月1日から5年間提出できます。期限内なら過去の年分も申告できます。
Q5. ミラドライの費用は医療費控除になりますか? 治療目的かどうかで扱いが変わりうるため、当サイトでは断定していません。領収書と多汗症の診断が分かる書類をそろえ、税務署または税理士に確認してください。
関連する解説
参考資料
公開時の確認日:2026年11月1日。資料の公開日・対象時点は各リンク先をご確認ください。
- 国税庁 No.1120 医療費を支払ったとき(医療費控除)
- 国税庁 No.1122 医療費控除の対象となる医療費
- 国税庁 No.1129 特定一般用医薬品等購入費を支払ったとき(医療費控除の特例)
- 国税庁 No.2260 所得税の税率
- 国税庁 No.2030 還付申告
- 国税庁 主な国税の納期限(令和8年分申告所得税:令和9年3月15日(月))
- 国税庁 医療費控除を受けられる方へ(対象とならないものの例に整形手術の記載)
- 厚生労働省 薬価基準収載品目リスト及び後発医薬品に関する情報について(令和8年11月1日適用)
- 同 外用薬(令和8年10月14日収載反映)エクロックゲル5%・ラピフォートワイプ2.5%・アポハイドローション20%
- 同 注射薬(令和8年11月1日適用反映)ボトックス注用50単位・100単位
- 厚生労働省 セルフメディケーション税制について(対象品目一覧 令和8年10月1日時点)
- 総務省 個人住民税(所得割の標準税率10%)